Domain ipsas.de kaufen?
Wir ziehen mit dem Projekt
ipsas.de um.
Sind Sie am Kauf der Domain
ipsas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ipsas.de kaufen?
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
Wie können Unternehmen die Rechnungslegung effizienter gestalten, um eine transparente und zuverlässige Finanzberichterstattung zu gewährleisten?
Unternehmen können die Rechnungslegung effizienter gestalten, indem sie automatisierte Buchhaltungssysteme implementieren, die den Prozess beschleunigen und Fehler reduzieren. Zudem sollten interne Kontrollen und Überprüfungen regelmäßig durchgeführt werden, um die Genauigkeit der Finanzdaten sicherzustellen. Eine klare Kommunikation und Transparenz gegenüber Stakeholdern sind ebenfalls entscheidend, um Vertrauen in die Finanzberichterstattung zu schaffen. **

Ähnliche Suchbegriffe für Neonatal jaundice
Top-Angebote
Produkte zum Begriff Neonatal jaundice:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 2.1 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodul 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..5799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Kontenrahmen der WohnungswirtschaftKommentar zum Kontenrahmen der Wohnungswirtschaft , Der überarbeitete Kommentar zum Kontenrahmen der Wohnungswirtschaft geht im Wesentlichen auf die Änderungen im HGB in Bezug auf die Nachhaltigkeitsberichterstattung sowie im Jahresabschluss durch die neue JAbschlWUV ein und berücksichtigt dabei die besonderen Gliederungsvorschriften von Wohnungsunternehmen und die betrieblichen Abläufe in deren Haupttätigkeitsbereichen. Erläuterungen des Inhalts der Kontenrahmen-Klassen Darstellung ausgewählter Sonderprobleme: Buchung bei Erwerb und Verwendung unbebauter und bebauter Grundstücke des Anlage- und Umlaufvermögens Buchungen in der GuV-Rechnung im Zusammenhang mit der Herstellung von Objekten des Umlauf- und Anlagevermögens Die Erfassung von Betriebskosten und Betriebskostenumlagen in der Buchführung Buchmäßige Behandlung von Geschäftsvorfällen bei wirtschaftlicher und technischer Baubetreuung , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 10. aktualisierte Auflage 2025, Erscheinungsjahr: 20250626, Titel der Reihe: Hammonia bei Haufe##, Redaktion: GdW Bundesverband deutscher Wohnungs- und Immobili, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 460, Keyword: Anlagevermögen; Baubetreuung; Bebauung; Betriebskosten; BilMoG; GDW Buch; GdW; Gliederungsvorschriften; Grundstücke; Haufe Buch; Haufe Fachbuch; Haufe Verlag; Immobilien; Immobilienwirtschaft; Kontenrahmen; Umlaufvermögen; Wohnungswirtschaft; bebaut, Fachschema: Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft, Fachkategorie: Industrien und Branchenstudien~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Grundeigentum und Immobilien~Bilanz- und Rechnungslegungsrecht, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 408, Produktform: Kartoniert,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und die Entscheidungsfindung in Unternehmen?
Die Rechnungslegung schafft finanzielle Transparenz, indem sie Informationen über die finanzielle Lage und Leistung eines Unternehmens bereitstellt. Dadurch können Investoren, Gläubiger und andere Interessengruppen fundierte Entscheidungen treffen. Die Rechnungslegung ermöglicht es den Unternehmen, ihre finanzielle Leistung zu analysieren und strategische Entscheidungen zu treffen, um ihre Rentabilität zu steigern. Eine genaue und transparente Rechnungslegung ist entscheidend für das Vertrauen der Investoren und die langfristige Nachhaltigkeit eines Unternehmens. **
-
Wie unterscheiden sich die internationalen Standards zur Rechnungslegung von den nationalen Vorschriften in Bezug auf die Genauigkeit und Transparenz der Finanzberichterstattung? Welche Auswirkungen hat die Einführung neuer digitaler Technologien auf die Rechnungslegung und wie beeinflusst dies die Genauigkeit und Effizienz des Prozesses?
Internationale Standards zur Rechnungslegung legen strengere Richtlinien für die Genauigkeit und Transparenz der Finanzberichterstattung fest als nationale Vorschriften. Die Einführung neuer digitaler Technologien in die Rechnungslegung verbessert die Genauigkeit und Effizienz des Prozesses, da sie automatisierte Datenverarbeitung und Echtzeitberichterstattung ermöglichen. Dies kann dazu beitragen, Fehler zu reduzieren und die Transparenz der Finanzberichte zu erhöhen. **
-
Wie können Unternehmen Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie potenzielle Verpflichtungen und Risiken identifizieren und schätzen. Anschließend können sie Rückstellungen bilden, um diese zukünftigen Verpflichtungen und Risiken angemessen zu berücksichtigen. Durch die Verwendung von Rückstellungen können Unternehmen sicherstellen, dass sie finanziell für zukünftige Verpflichtungen und Risiken gerüstet sind und ihre finanzielle Stabilität gewährleisten. Die ordnungsgemäße Verwendung von Rückstellungen in der Bilanzierung und Finanzberichterstattung ermöglicht es Unternehmen, Investoren und Gläubigern ein realistisches Bild ihrer finanziellen Verpflicht **
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und das Vertrauen der Stakeholder in ein Unternehmen?
Die Rechnungslegung liefert Stakeholdern wie Investoren, Gläubigern und Kunden wichtige Informationen über die finanzielle Situation eines Unternehmens. Eine transparente und korrekte Rechnungslegung kann das Vertrauen der Stakeholder stärken und langfristige Beziehungen fördern. Fehlinformationen oder unklare Berichterstattung können hingegen das Vertrauen der Stakeholder beeinträchtigen und zu negativen Auswirkungen auf das Unternehmen führen. **

Wie kann die Finanzberichterstattung dazu beitragen, die Transparenz und Glaubwürdigkeit eines Unternehmens zu verbessern?
Die Finanzberichterstattung liefert detaillierte Informationen über die finanzielle Lage eines Unternehmens, was Investoren und Stakeholdern Vertrauen gibt. Durch die Offenlegung von Finanzdaten können potenzielle Investoren fundierte Entscheidungen treffen. Eine transparente Finanzberichterstattung stärkt das Vertrauen der Öffentlichkeit in die Integrität und Zuverlässigkeit eines Unternehmens. **
"Wie beeinflussen externe Wirtschaftsprüfungen die Transparenz und das Vertrauen in die Finanzberichterstattung von Unternehmen?"
Externe Wirtschaftsprüfungen verbessern die Transparenz, da sie die Richtigkeit und Vollständigkeit der Finanzberichte überprüfen. Durch unabhängige Prüfungen steigt das Vertrauen von Investoren, Gläubigern und anderen Stakeholdern in die Finanzberichterstattung eines Unternehmens. Unternehmen, die regelmäßig geprüft werden, können dadurch langfristig ihr Image stärken und ihre Glaubwürdigkeit erhöhen. **
Top-Angebote
Produkte zum Begriff Neonatal jaundice:
-
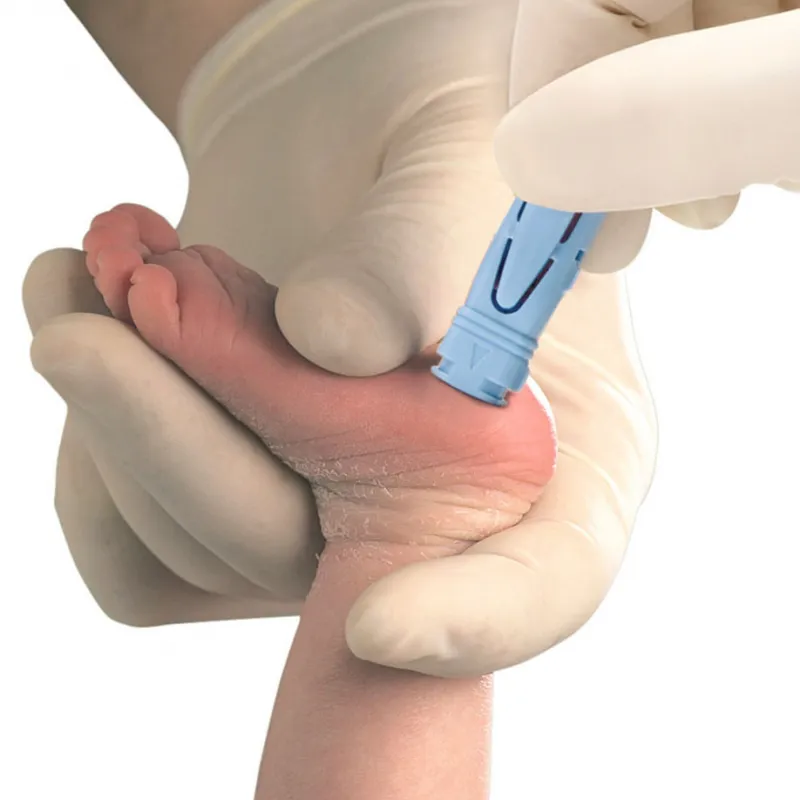
UNISTIK 3 Neonatal Eindr.Tiefe 1,8 mm Stechhilfe 100 StUnistik 3: Einweg-Sicherheitslanzetten für maximalen Patientenkomfort Die Einweg-Sicherheitslanzetten Unistik3 bieten einen einfachen und komfortablen Weg, um den Blutzuckerspiegel zu testen. Die Lanzetten werden mit einem einfachen Druck auf den Auslöser aktiviert, und dank unserer einzigartigen Comfort Zone Technology (CZT) bieten sie allen Patienten größtmöglichen Komfort bei der Blutentnahme.* Unabhängige klinische Daten* haben gezeigt, dass die Sicherheitslanzetten Unistik 3 mit CZT den Schmerz reduzieren und Patienten eine komfortablere Blutentnahme ermöglichen. Die CZT funktioniert mit Hilfe von acht erhabenen Druckpunkten am patientenseitigen Ende der Sicherheitslanzette. Diese patentierte Technologie sorgt dafür, dass angenehme Stimuli an das Gehirn gesendet werden und helfen, die Wahrnehmung des durch die Blutentnahme ausgelösten Schmerzes zu unterdrücken. Die Unistik3 Sicherheitslanzetten verfügen über einen seitlichen Auslöseknopf und ein ergonomisches Design und bieten medizinischem Fachpersonal dadurch bei der Blutentnahme vollständige Kontrolle. Zudem schützt eine verdeckte Klinge Anwender vor möglichen Nadelstichverletzungen. Alle Unistik3 Lanzetten verfügen über eine Kennzeichnung für die richtige Positionierung sowie einen Verriegelungsmechanismus, der einen versuchten mehrmaligen Gebrauch anzeigt und verhindert. Die Unistik3 Einweg-Sicherheitslanzetten sind mit fünf unterschiedlichen Einstichtiefen und Klingengrößen erhältlich und eignen sich daher für die Blutentnahme in der klinischen Praxis in allen Anwendungsbereichen. Produktvorteile: • Klinge wird direkt nach dem Einstich in das Gehäuse zurückgezogen und mindert das Risiko von Nadelstichverletzungen • Comfort Zone Technology sorgt beim Patienten für maximalen Komfort während der Blutentnahme • Verriegelungsmechanismus verhindert mehrmaligen Gebrauch • Intuitives Design – erfordert minimalen Schulungsaufwand • Kennzeichnung für gezielte Positionierung Unistik3 Lanzetten Unistik3 Gentle • Lanzette 30 G, Einstichtiefe 1,5 mm • Mögliche Anwendungsgebiete: z. B. Pädiatrie und häufige Blutzuckermessungen Unistik3 Comfort • Lanzette 28 G, Einstichtiefe 1,8 mm • Mögliche Anwendungsgebiete: z. B. stationäre Blutzuckerüberwachung, häufige Blutzuckermessungen, HbA1C-Messung, und andere Tests, z. B. Cholesterin und Hämoglobin (Hb) Unistik3 Normal • Lanzette 23 G, Einstichtiefe 1,8 mm • Mögliche Anwendungsgebiete: z. B. stationäre Blutzuckerüberwachung und Tests, für die größere Blutmengen erforderlich sind, z. B. HbA1C-Messung, Blutgerinnungskontrolle mit INR-Wert und Quick-Wert, Leberfunktionstests, Cholesterin und Hämoglobin (Hb) Unistik3 Extra • Lanzette 21 G, Einstichtiefe 2,0 mm • Mögliche Anwendungsgebiete: Tests, für die große Blutmengen erforderlich sind, z. B. kardiale Marker, Blutgerinnungskontrolle mit INR-Wert und Quick-Wert, Blutgase, diagnostische Schnelltests Unistik3 Neonatal und Laboratory • Lanzette 18 G, Einstichtiefe 1,8 mm • Fersenblutentnahme und Test, für die große Blutmengen erforderlich sind. • Mögliche Anwendungsgebiete Neonatal: z. B. congenitale Hypothyreose, einmalige Fersenblutentnahme im Rahmen des Neugeborenenscreenings für Tests auf Bilirubin, Glucose, Hämoglobin, Sichelzellkrankheit, Phenylketonurie (PKU) oder andere Stoffwechselerkrankungen • Mögliche Anwendungsgebiete Laboratory: z. B. Blutgas und Elektrolyte, Blutbild, Helicobacter pylori * Dewland P, Edwards C. A single-blind, randomised, 8-way crossover study to compare the blood volume and pain perception of capillary blood sampling (Eine einfach verblindete, randomisierte 8-Weg-Crossover-Studie zum Vergleich der Blutmenge und Schmerzwahrnehmung bei der Kapillarblutentnahme). März 2007.21,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Owen Mumford GmbH Unistik 3 Neonatal 18 G, 1,8 mm, Sicherheits-Fersen-Blutlanzette (100 Stck.) 03802438.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; margin: 16px 0; border-left: 4px solid rgb(106,27,154); } .cls-anwendung-box { background: #f0f7f0; padding: 15px 20px; border-radius: 5px; border: 1px solid #c8e6c9; } Unistik 3 Neonatal 18G Sicherheits-Blutlanzette, 1,8 mm – präzise Fersenblutentnahme bei Neugeborenen Die Unistik 3 Neonatal 18G Sicherheits-Blutlanzette von Owen Mumford ist speziell für die Neugeborenen-Fersenblutentnahme entwickelt: für die Kapillarblutentnahme an der Ferse von Früh- und Neugeborenen. Mit einer Klingenstärke von 18 Gauge und einer auf die Anatomie von Säuglingen abgestimmten Schneidetiefe von 1,8 mm ermöglicht sie einen zuverlässigen Blutfluss bei sehr kleinen Kapillargefäßen – die Grundlage für valide Ergebnisse im Neugeborenen- und Stoffwechselscreening sowie bei Einzelparametern wie Bilirubin, Glukose und Hämoglobin. Zwischen der 36. und 72. Lebensstunde ist beim Neugeborenen-Screening eine suffiziente Blutmenge auf die Trockenblutkarte aufzubringen. Unzureichendes Probenvolumen gehört zu den häufigsten Ursachen für Wiederholungsabnahmen – mit vermeidbarem Stress für Kind und Eltern. Die breite 18G-Klinge der Unistik 3 Neonatal liefert mit ca. 200 µl Blutvolumen aus einer einzigen, kontrollierten Inzision ausreichend Material für vollständige Trockenblutkarten, während die flache Schnittrichtung den Schmerzreiz gering hält. Als Sicherheitsprodukt erfüllt die Lanzette die Anforderungen der TRBA 250 (Abschnitt 4.2.5 „Prävention von Nadelstichverletzungen“), wonach für Blutentnahmen sicherheitsgeeignete Instrumente mit eingebautem Schutzmechanismus einzusetzen sind: Die Klinge verschwindet nach der Auslösung automatisch im Gehäuse und schützt so vor Stichverletzungen und Kreuzkontamination. Die Lanzette ist CE-gekennzeichnetes Medizinprodukt nach EU-MDR 2017/745; ihr automatischer Klingenschutz erfüllt die Anforderungen der EN ISO 23908 für Stichverletzungsschutz. Damit ist die Unistik 3 Neonatal ideal für Geburtskliniken, Wochenbettstationen, neonatologische Stationen, pädiatrische Praxen und Labore. Warum Unistik 3 Neonatal? Die Unistik 3 Neonatal kombiniert eine 18G-Klinge mit 1,8 mm Schneidetiefe für eine ausreichende Blutmenge bei gleichzeitig geringem Schmerzreiz bei Früh- und Neugeborenen – ideal für die Kapillarblutentnahme bei Säuglingen. Nach der Aktivierung zieht sich die Klinge automatisch in das Gehäuse zurück und reduziert so das Risiko von Stichverletzungen gemäß TRBA 250. Die patentierte Comfort Zone Technology mit acht erhabenen Kontaktpunkten auf der Andruckfläche lenkt die Aufmerksamkeit des Säuglings von der Inzisionsstelle ab. Die Lanzette ist steril, einzeln verpackt und gebrauchsfertig voreingestellt – ohne Zusatzgeräte einsetzbar. Zur Abgrenzung: Die Unistik 3 Neonatal ist eine Stich-/Inzisionslanzette mit 18G-Klinge; die TinyTouch arbeitet hingegen mit einer halbrunden Schneideklinge. 18G-Klingenbreite: breiteste Klinge im Unistik-3-Sortiment für hohen Blutfluss – genug Volumen für komplette Trockenblutkarten und Mehrfachbestimmungen aus einer Inzision. 1,8 mm Schneidetiefe: gezielt auf die Hautdicke und Kapillarversorgung der Säuglingsferse abgestimmt – ausreichend für die Blutgewinnung, dosiert im Hinblick auf tieferliegende Strukturen. Geringer Schmerzreiz: flache Inzision statt tiefer Punktionskanüle reduziert die Nozizeptoren-Stimulation bei empfindlicher Neugeborenenhaut. Comfort Zone Technology: acht erhabene Punkte auf der Kontaktfläche stimulieren die Haut und maskieren den Schmerzreiz der Inzision. Automatischer Klingenschutz: die Klinge wird vor dem Gebrauch komplett verdeckt und zieht14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
-
Wie können Unternehmen die Rechnungslegung effizienter gestalten, um eine transparente und zuverlässige Finanzberichterstattung zu gewährleisten?
Unternehmen können die Rechnungslegung effizienter gestalten, indem sie automatisierte Buchhaltungssysteme implementieren, die den Prozess beschleunigen und Fehler reduzieren. Zudem sollten interne Kontrollen und Überprüfungen regelmäßig durchgeführt werden, um die Genauigkeit der Finanzdaten sicherzustellen. Eine klare Kommunikation und Transparenz gegenüber Stakeholdern sind ebenfalls entscheidend, um Vertrauen in die Finanzberichterstattung zu schaffen. **
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und die Entscheidungsfindung in Unternehmen?
Die Rechnungslegung schafft finanzielle Transparenz, indem sie Informationen über die finanzielle Lage und Leistung eines Unternehmens bereitstellt. Dadurch können Investoren, Gläubiger und andere Interessengruppen fundierte Entscheidungen treffen. Die Rechnungslegung ermöglicht es den Unternehmen, ihre finanzielle Leistung zu analysieren und strategische Entscheidungen zu treffen, um ihre Rentabilität zu steigern. Eine genaue und transparente Rechnungslegung ist entscheidend für das Vertrauen der Investoren und die langfristige Nachhaltigkeit eines Unternehmens. **
-
Wie unterscheiden sich die internationalen Standards zur Rechnungslegung von den nationalen Vorschriften in Bezug auf die Genauigkeit und Transparenz der Finanzberichterstattung? Welche Auswirkungen hat die Einführung neuer digitaler Technologien auf die Rechnungslegung und wie beeinflusst dies die Genauigkeit und Effizienz des Prozesses?
Internationale Standards zur Rechnungslegung legen strengere Richtlinien für die Genauigkeit und Transparenz der Finanzberichterstattung fest als nationale Vorschriften. Die Einführung neuer digitaler Technologien in die Rechnungslegung verbessert die Genauigkeit und Effizienz des Prozesses, da sie automatisierte Datenverarbeitung und Echtzeitberichterstattung ermöglichen. Dies kann dazu beitragen, Fehler zu reduzieren und die Transparenz der Finanzberichte zu erhöhen. **
Ähnliche Suchbegriffe für Neonatal jaundice
-
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 2.1 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodul 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..5799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Kontenrahmen der WohnungswirtschaftKommentar zum Kontenrahmen der Wohnungswirtschaft , Der überarbeitete Kommentar zum Kontenrahmen der Wohnungswirtschaft geht im Wesentlichen auf die Änderungen im HGB in Bezug auf die Nachhaltigkeitsberichterstattung sowie im Jahresabschluss durch die neue JAbschlWUV ein und berücksichtigt dabei die besonderen Gliederungsvorschriften von Wohnungsunternehmen und die betrieblichen Abläufe in deren Haupttätigkeitsbereichen. Erläuterungen des Inhalts der Kontenrahmen-Klassen Darstellung ausgewählter Sonderprobleme: Buchung bei Erwerb und Verwendung unbebauter und bebauter Grundstücke des Anlage- und Umlaufvermögens Buchungen in der GuV-Rechnung im Zusammenhang mit der Herstellung von Objekten des Umlauf- und Anlagevermögens Die Erfassung von Betriebskosten und Betriebskostenumlagen in der Buchführung Buchmäßige Behandlung von Geschäftsvorfällen bei wirtschaftlicher und technischer Baubetreuung , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 10. aktualisierte Auflage 2025, Erscheinungsjahr: 20250626, Titel der Reihe: Hammonia bei Haufe##, Redaktion: GdW Bundesverband deutscher Wohnungs- und Immobili, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 460, Keyword: Anlagevermögen; Baubetreuung; Bebauung; Betriebskosten; BilMoG; GDW Buch; GdW; Gliederungsvorschriften; Grundstücke; Haufe Buch; Haufe Fachbuch; Haufe Verlag; Immobilien; Immobilienwirtschaft; Kontenrahmen; Umlaufvermögen; Wohnungswirtschaft; bebaut, Fachschema: Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft, Fachkategorie: Industrien und Branchenstudien~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Grundeigentum und Immobilien~Bilanz- und Rechnungslegungsrecht, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 408, Produktform: Kartoniert,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OWEN MUMFORD GmbH UNISTIK 3 Neonatal Eindr.Tiefe 1,8 mm Stechhilfe 100 St 03802438Unistik 3: Einweg-Sicherheitslanzetten für maximalen Patientenkomfort Die Einweg-Sicherheitslanzetten Unistik3 bieten einen einfachen und komfortablen Weg, um den Blutzuckerspiegel zu testen. Die Lanzetten werden mit einem einfachen Druck auf den Auslöser aktiviert, und dank unserer einzigartigen Comfort Zone Technology (CZT) bieten sie allen Patienten größtmöglichen Komfort bei der Blutentnahme.* Unabhängige klinische Daten* haben gezeigt, dass die Sicherheitslanzetten Unistik 3 mit CZT den Schmerz reduzieren und Patienten eine komfortablere Blutentnahme ermöglichen. Die CZT funktioniert mit Hilfe von acht erhabenen Druckpunkten am patientenseitigen Ende der Sicherheitslanzette. Diese patentierte Technologie sorgt dafür, dass angenehme Stimuli an das Gehirn gesendet werden und helfen, die Wahrnehmung des durch die Blutentnahme ausgelösten Schmerzes zu unterdrücken. Die Unistik3 Sicherheitslanzetten verfügen über einen seitlichen Auslöseknopf und ein ergonomisches Design und bieten medizinischem Fachpersonal dadurch bei der Blutentnahme vollständige Kontrolle. Zudem schützt eine verdeckte Klinge Anwender vor möglichen Nadelstichverletzungen. Alle Unistik3 Lanzetten verfügen über eine Kennzeichnung für die richtige Positionierung sowie einen Verriegelungsmechanismus, der einen versuchten mehrmaligen Gebrauch anzeigt und verhindert. Die Unistik3 Einweg-Sicherheitslanzetten sind mit fünf unterschiedlichen Einstichtiefen und Klingengrößen erhältlich und eignen sich daher für die Blutentnahme in der klinischen Praxis in allen Anwendungsbereichen. Produktvorteile: • Klinge wird direkt nach dem Einstich in das Gehäuse zurückgezogen und mindert das Risiko von Nadelstichverletzungen • Comfort Zone Technology sorgt beim Patienten für maximalen Komfort während der Blutentnahme • Verriegelungsmechanismus verhindert mehrmaligen Gebrauch • Intuitives Design – erfordert minimalen Schulungsaufwand • Kennzeichnung für gezielte Positionierung Unistik3 Lanzetten Unistik3 Gentle • Lanzette 30 G, Einstichtiefe 1,5 mm • Mögliche Anwendungsgebiete: z. B. Pädiatrie und häufige Blutzuckermessungen Unistik3 Comfort • Lanzette 28 G, Einstichtiefe 1,8 mm • Mögliche Anwendungsgebiete: z. B. stationäre Blutzuckerüberwachung, häufige Blutzuckermessungen, HbA1C-Messung, und andere Tests, z. B. Cholesterin und Hämoglobin (Hb) Unistik3 Normal • Lanzette 23 G, Einstichtiefe 1,8 mm • Mögliche Anwendungsgebiete: z. B. stationäre Blutzuckerüberwachung und Tests, für die größere Blutmengen erforderlich sind, z. B. HbA1C-Messung, Blutgerinnungskontrolle mit INR-Wert und Quick-Wert, Leberfunktionstests, Cholesterin und Hämoglobin (Hb) Unistik3 Extra • Lanzette 21 G, Einstichtiefe 2,0 mm • Mögliche Anwendungsgebiete: Tests, für die große Blutmengen erforderlich sind, z. B. kardiale Marker, Blutgerinnungskontrolle mit INR-Wert und Quick-Wert, Blutgase, diagnostische Schnelltests Unistik3 Neonatal und Laboratory • Lanzette 18 G, Einstichtiefe 1,8 mm • Fersenblutentnahme und Test, für die große Blutmengen erforderlich sind. • Mögliche Anwendungsgebiete Neonatal: z. B. congenitale Hypothyreose, einmalige Fersenblutentnahme im Rahmen des Neugeborenenscreenings für Tests auf Bilirubin, Glucose, Hämoglobin, Sichelzellkrankheit, Phenylketonurie (PKU) oder andere Stoffwechselerkrankungen • Mögliche Anwendungsgebiete Laboratory: z. B. Blutgas und Elektrolyte, Blutbild, Helicobacter pylori * Dewland P, Edwards C. A single-blind, randomised, 8-way crossover study to compare the blood volume and pain perception of capillary blood sampling (Eine einfach verblindete, randomisierte 8-Weg-Crossover-Studie zum Vergleich der Blutmenge und Schmerzwahrnehmung bei der Kapillarblutentnahme). März 2007.21,42 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie potenzielle Verpflichtungen und Risiken identifizieren und schätzen. Anschließend können sie Rückstellungen bilden, um diese zukünftigen Verpflichtungen und Risiken angemessen zu berücksichtigen. Durch die Verwendung von Rückstellungen können Unternehmen sicherstellen, dass sie finanziell für zukünftige Verpflichtungen und Risiken gerüstet sind und ihre finanzielle Stabilität gewährleisten. Die ordnungsgemäße Verwendung von Rückstellungen in der Bilanzierung und Finanzberichterstattung ermöglicht es Unternehmen, Investoren und Gläubigern ein realistisches Bild ihrer finanziellen Verpflicht **
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und das Vertrauen der Stakeholder in ein Unternehmen?
Die Rechnungslegung liefert Stakeholdern wie Investoren, Gläubigern und Kunden wichtige Informationen über die finanzielle Situation eines Unternehmens. Eine transparente und korrekte Rechnungslegung kann das Vertrauen der Stakeholder stärken und langfristige Beziehungen fördern. Fehlinformationen oder unklare Berichterstattung können hingegen das Vertrauen der Stakeholder beeinträchtigen und zu negativen Auswirkungen auf das Unternehmen führen. **
-
Wie kann die Finanzberichterstattung dazu beitragen, die Transparenz und Glaubwürdigkeit eines Unternehmens zu verbessern?
Die Finanzberichterstattung liefert detaillierte Informationen über die finanzielle Lage eines Unternehmens, was Investoren und Stakeholdern Vertrauen gibt. Durch die Offenlegung von Finanzdaten können potenzielle Investoren fundierte Entscheidungen treffen. Eine transparente Finanzberichterstattung stärkt das Vertrauen der Öffentlichkeit in die Integrität und Zuverlässigkeit eines Unternehmens. **
-
"Wie beeinflussen externe Wirtschaftsprüfungen die Transparenz und das Vertrauen in die Finanzberichterstattung von Unternehmen?"
Externe Wirtschaftsprüfungen verbessern die Transparenz, da sie die Richtigkeit und Vollständigkeit der Finanzberichte überprüfen. Durch unabhängige Prüfungen steigt das Vertrauen von Investoren, Gläubigern und anderen Stakeholdern in die Finanzberichterstattung eines Unternehmens. Unternehmen, die regelmäßig geprüft werden, können dadurch langfristig ihr Image stärken und ihre Glaubwürdigkeit erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.